НРФ-2025: в десятке крупнейших рекламных рынков мира
НРФ-2025: снова в десятке крупнейших рекламных рынков мира
Этим выпуском мы завершаем проект, посвященный последнему десятилетию российской рекламы, основные события и скрытые смыслы которой восстановлены при помощи ИИ-анализа крупнейшего индустриального мероприятия — Национального рекламного форума. На пороге — НРФ-2026, а с ним начало нового исторического цикла и новой серии материалов.
НРФ’9 прошел 11-14 ноября 2025 года. Если в 2022-м индустрия боролась за выживание, в 2023-м праздновала стремительное восстановление, а в 2024-м работала в режиме перегрева, то к концу 2025 года темпы роста рынка в части классических медиа резко замедлились. Бум в ритейл-медиа, тем не менее, продолжался. Благодаря бурному росту рекламной выручки маркетплейсов и торговых сетей Россия по итогам года вернулась в десятку крупнейших рекламных рынков мира. Но обострились структурные перекосы внутри отрасли: крупнейшими рекламодателями стали экосистемы банков и ритейла, доля традиционных агентств сокращалась. Магистральным направлением трансформации бизнеса стал переход к полноценным ИИ-платформам и ИИ-агентам.
В распоряжении ADPASS были расшифровки записей главных пленарных сессий всех четырех дней форума общим объемом около 653 000 символов. Расшифровки записей получены методом автоматического распознавания речи. Должности докладчиков указаны на момент проведения НРФ в соответствии с официальной регистрацией на форуме.
Ритейл-медиа и место в мировом топ-10
В 2025 году Россия снова вошла в десятку крупнейших рекламных рынков мира — но не потому, что выросли классические медиа и интернет. По расчетам аналитиков OMD OM Group, по итогам года классический рынок должен был прибавить только 12%, а с учетом ритейл-медиа — все 23%. Именно этот сегмент поднял Россию с 11-го на 8-9-е место в глобальном рейтинге рекламных вложений.
Глава экспертного совета Ассоциации коммуникационных агентств России (АКАР) Сергей Веселов констатировал, что к сентябрю 2025 года рынок держался в плюсе 11 кварталов подряд и достиг объема 680 млрд рублей в январе-сентябре (+8% к тому же периоду 2024-го). Правда, динамика роста при этом падала — с 11% в первом квартале до 7% в третьем, тогда как в 2023-2024 годах рост за аналогичные периоды составлял 30-35%.
Отрасль созрела для трансформации, которая, по мнению ряда докладчиков НРФ'9, становилась определяющей для следующего десятилетия. Выходило, что весь значимый рост индустрии теперь обеспечивал один сегмент, перевернувший структуру рекламодателей: в телерекламе 80% денег приносили крупные компании, а в ритейл-медиа до 80% пришлось на малый и средний бизнес.
Если мы посмотрим, как выглядит рекламный рынок России с добавлением ритейл-медиа, то Россия врывается на 8-9-е место в мире. Экономика замедляется, вместе с экономикой замедляется рост рекламного рынка. И тем не менее он все еще растет достаточно значимыми темпами: 12% мы прогнозируем по итогам 2025 года и 23% — вместе с ритейл-медиа»
Объем этого рынка уже сам по себе гигантский. На этих троих (крупнейших российских ритейлеров.— ADPASS) приходится 400 миллиардов в формате последних 12 месяцев. 400 млрд, на секунду, — это две трети всего диджитал-рынка, если не больше. Этот сегмент очень большой, он очень быстро растет и всю оценку рынка тащит за собой вперед. Если бы не ритейл-медиа, такого мы бы не наблюдали»
От «ИИ как инструмента» к модели AI First
За год количество упоминаний ИИ на форуме выросло втрое — с 59 до 206, а сам разговор перешел от обсуждения «нейросети как помощника» к «ИИ как инфраструктуре». Вернулось слово «нейросети» (25 раз, хотя в 2023-2024 годах оно почти исчезло со сцены), появился новый термин — «ИИ-агенты» (18 упоминаний). При этом слово «автоматизация» докладчики использовали всего два раза вместо пяти годом ранее, а называть конкретные ИИ-бренды почти перестали: GigaChat и DeepSeek — по одному разу, а ChatGPT — и вовсе ноль. Индустрия обсуждала уже не конкретные сервисы, а архитектуру искусственного интеллекта.
Внедрение ИИ стало условием выживания. Сбер показал мультиагентную систему на собственной модели GigaChat — от кабинетных исследований на «цифровых двойниках» аудитории до генерации креативов. Основатели «Летопись.AI» Дмитрий Коробков и Игорь Лутц заявили, что через десять лет классических рекламных агентств не останется: агентство будущего — это AI First («ИИ в первую очередь»), рекламировать бренды и товары придется не живым людям, а их персональным ассистентам. Проведенное в зале голосование показало, что рынок к этому готов лишь отчасти: 57% сочли, что маркетолог станет консультантом, 32% — специалистом по ИИ, и только 5,8% на тот момент верили в замену человека роботом.
Очень важно понимать, что агентство будет AI First. То есть ИИ будет внедрен в суть процессов. Это не будут отдельные инструменты, которые сегодня внедряются в процессы и процедуры, спроектированные для прошлого. В этом уникальность момента: изменения технологические и рыночные настолько быстрые, что ни процессы, ни агентская структура, ни средний уровень профессионалов не успевают за этими изменениями»
Кризис брендинга и монополия экосистем в эфире
Обратной стороной бума электронной коммерции (e-com) и консолидации бюджетов стала деградация классического брендинга. Эту тему руководство АКАР поднимало еще в 2023-2024 годах, на НРФ’2025 она переросла в дискуссию об угрозе для конкуренции на рынке. Выступающие говорили об опасной, по их мнению, концентрации в телеэфире: первая двадцатка рекламодателей на ТВ практически не менялась три года, а в первой десятке более 80% всех затрат приходилось на пять банков и три маркетплейса. Общее число рекламирующихся на телевидении брендов и товаров за последние три года сократилось почти на 15%, что означало сужение «кормовой базы» индустрии, когда уменьшающееся число сверхкрупных участников тратит все больше.
Выступающие ссылались на исследования «Яндекса», по которым ценность бренда по сравнению с ценой и скоростью доставки на тот момент была важна не более, чем для 30% потребителей. Для 70% решающим фактором оставалась быстрая покупка по выгодной цене.
А точно мы с вами рекламой занимаемся и помогаем нашим потребителям сделать осознанный выбор продукта или услуги, а производителям — строить бренды? Судя по топ-10 рекламодателей, где больше 80% объемов затрат на рекламу приходится на так называемые экосистемы, розницу и банки, а также по новым способам увеличения конверсии, кажется, что нет. И во что мы конвертируем? Скидки и кэшбэки в покупки? Временами у меня создается впечатление, что индустрия потеряла цель. Не может же быть нашей целью обслуживание собственных торговых марок ритейлеров, замыкание потребителя в рамках экосистем, ограничивающих его свободный выбор, и превращение экономики в экономику слабых брендов»
Если говорить о том, что реклама — это барометр не только состояния рынка, но и нашей жизни, у меня складывается впечатление, что мы рождаемся для того, чтобы побежать, взять кредит и быстро потратить его на платформах онлайн-торговли. Реклама все в большей мере становится привилегией или роскошью тех, кто может себе позволить, и все более недоступной для тех, кому она действительно нужна»
Сжатие агентского рынка между селлерами и инхаус-агентствами
Одним из острейших сюжетов НРФ’9 стал кризис классической бизнес-модели рекламных агентств. Главный управляющий директор NMi Group Андрей Егоров представил расчеты, по которым с учетом перформанс-бюджетов в электронной коммерции и перехода крупнейших экосистемных клиентов (таких как «Сбер» и RWB) в категорию инхаус-структур (рекламодателей, обслуживаемых селлером без участия агентства) доля агентского рынка в России ежегодно сжималась примерно на 5%. Агентства оказались зажаты с двух сторон: с одной стороны, около 80% оборотов инвентаря сконцентрировано у пятерки селлеров с низкой конкуренцией между собой; с другой, растущие клиенты-экосистемы сами являются рекламными площадками, заводят экспертизу внутрь и проводят жесткие тендеры на рекламное обслуживание, в которых объемы и площадки фиксируются заранее, лишая агентство влияния на медиамикс.
Дополнительное давление на рентабельность агентского бизнеса в 2025 году оказали финансовые проблемы из-за повышенной налоговой нагрузки и дорогих кредитов при высокой ставке рефинансирования, а также многомиллиардные судебные иски к агентствам в ходе банкротства российской дочки Google ООО «Гугл». Общий размер требований конкурсного управляющего к российским агентства превысил 20 млрд рублей, посчитал ADPASS.
Наличие ножниц цен и спроса зафиксировало исследование АРИР и АКАР, представленное на форуме: за два года стоимость разработки коммуникационной стратегии выросла на 35%, креативной рамки — на 34%, но востребованность длинных годовых контрактов у бывших сетевых агентств упала на 7%, так как рекламодатели предпочитали короткие тактические рекламные кампании. Руководители групп прогнозировали, что в ближайшие годы рынок ждет неизбежное укрупнение и сокращение числа игроков, а выжившим агентствам придется превратиться из простых баинговых посредников в создателей собственных алгоритмических продуктов и отраслевых платформ.
Повсеместное распространение лотовой системы закупок, когда объемы и площадки в тендерном задании фиксируются клиентом, снижает роль агентств, при этом часть лотов уходит в инхаус или напрямую селлеру. В итоге на цифрах мы видим постепенное сжатие доли агентского рынка: в деньгах мы можем расти, но каждый год агентский рынок теряет примерно 5% своей доли… Мы все чаще являемся для клиента широким плечом, за которым можно спрятаться, чтобы получить ту цену и условия, которые селлер не даст напрямую, а потом разделить с агентством риски»
Цена денег: риски вместо дефицита
Главное слово 2024 года — «дефицит» — уже почти не звучало на сессиях НРФ'2025. На его место пришли «риски» (30 упоминаний) и «вызовы» (16): рынок больше не жаловался на нехватку слотов, он считал деньги. Ключевая ставка держалась высоко, а прогноз ее снижения был лишь до 13-15%, чего явно недостаточно, чтобы обеспечить динамичное развитие предприятий с помощью кредитных денег.
Рекламная отрасль почувствовала это раньше, чем вышла подтверждающая макроэкономическая статистика. Выступающие говорили, что доля бизнесов, тревожащихся из-за неплатежей, за квартал росла, а количество компаний, допустивших дефолт по облигациям на момент проведения НРФ'2025, было в 2,5 раза больше, чем за весь 2024 год. При этом объем депозитов граждан превысил 60 трлн рублей, что позволяло участникам форума надеяться, что эти деньги когда-нибудь все-таки обеспечить рост рекламной отрасли.
Мы уже видим спад потребительского кредитования по итогам девяти месяцев — минус 43%, и снижение темпов роста ВВП до 0,6% в 2025 году, с прогнозом от 0,5% до 1% на 2026 год. А с другой стороны, те 60 с лишним триллионов рублей, которые скопились на депозитах, на счетах у наших потребителей, — эта плотина, которую создало государство вместе с регулятором, вместе с Центробанком, — может прорваться в потребление. Эти деньги могут вывалиться в экономику и дать импульс развитию рекламного рынка»
Инфошум, засилье промо и экономика эмоций
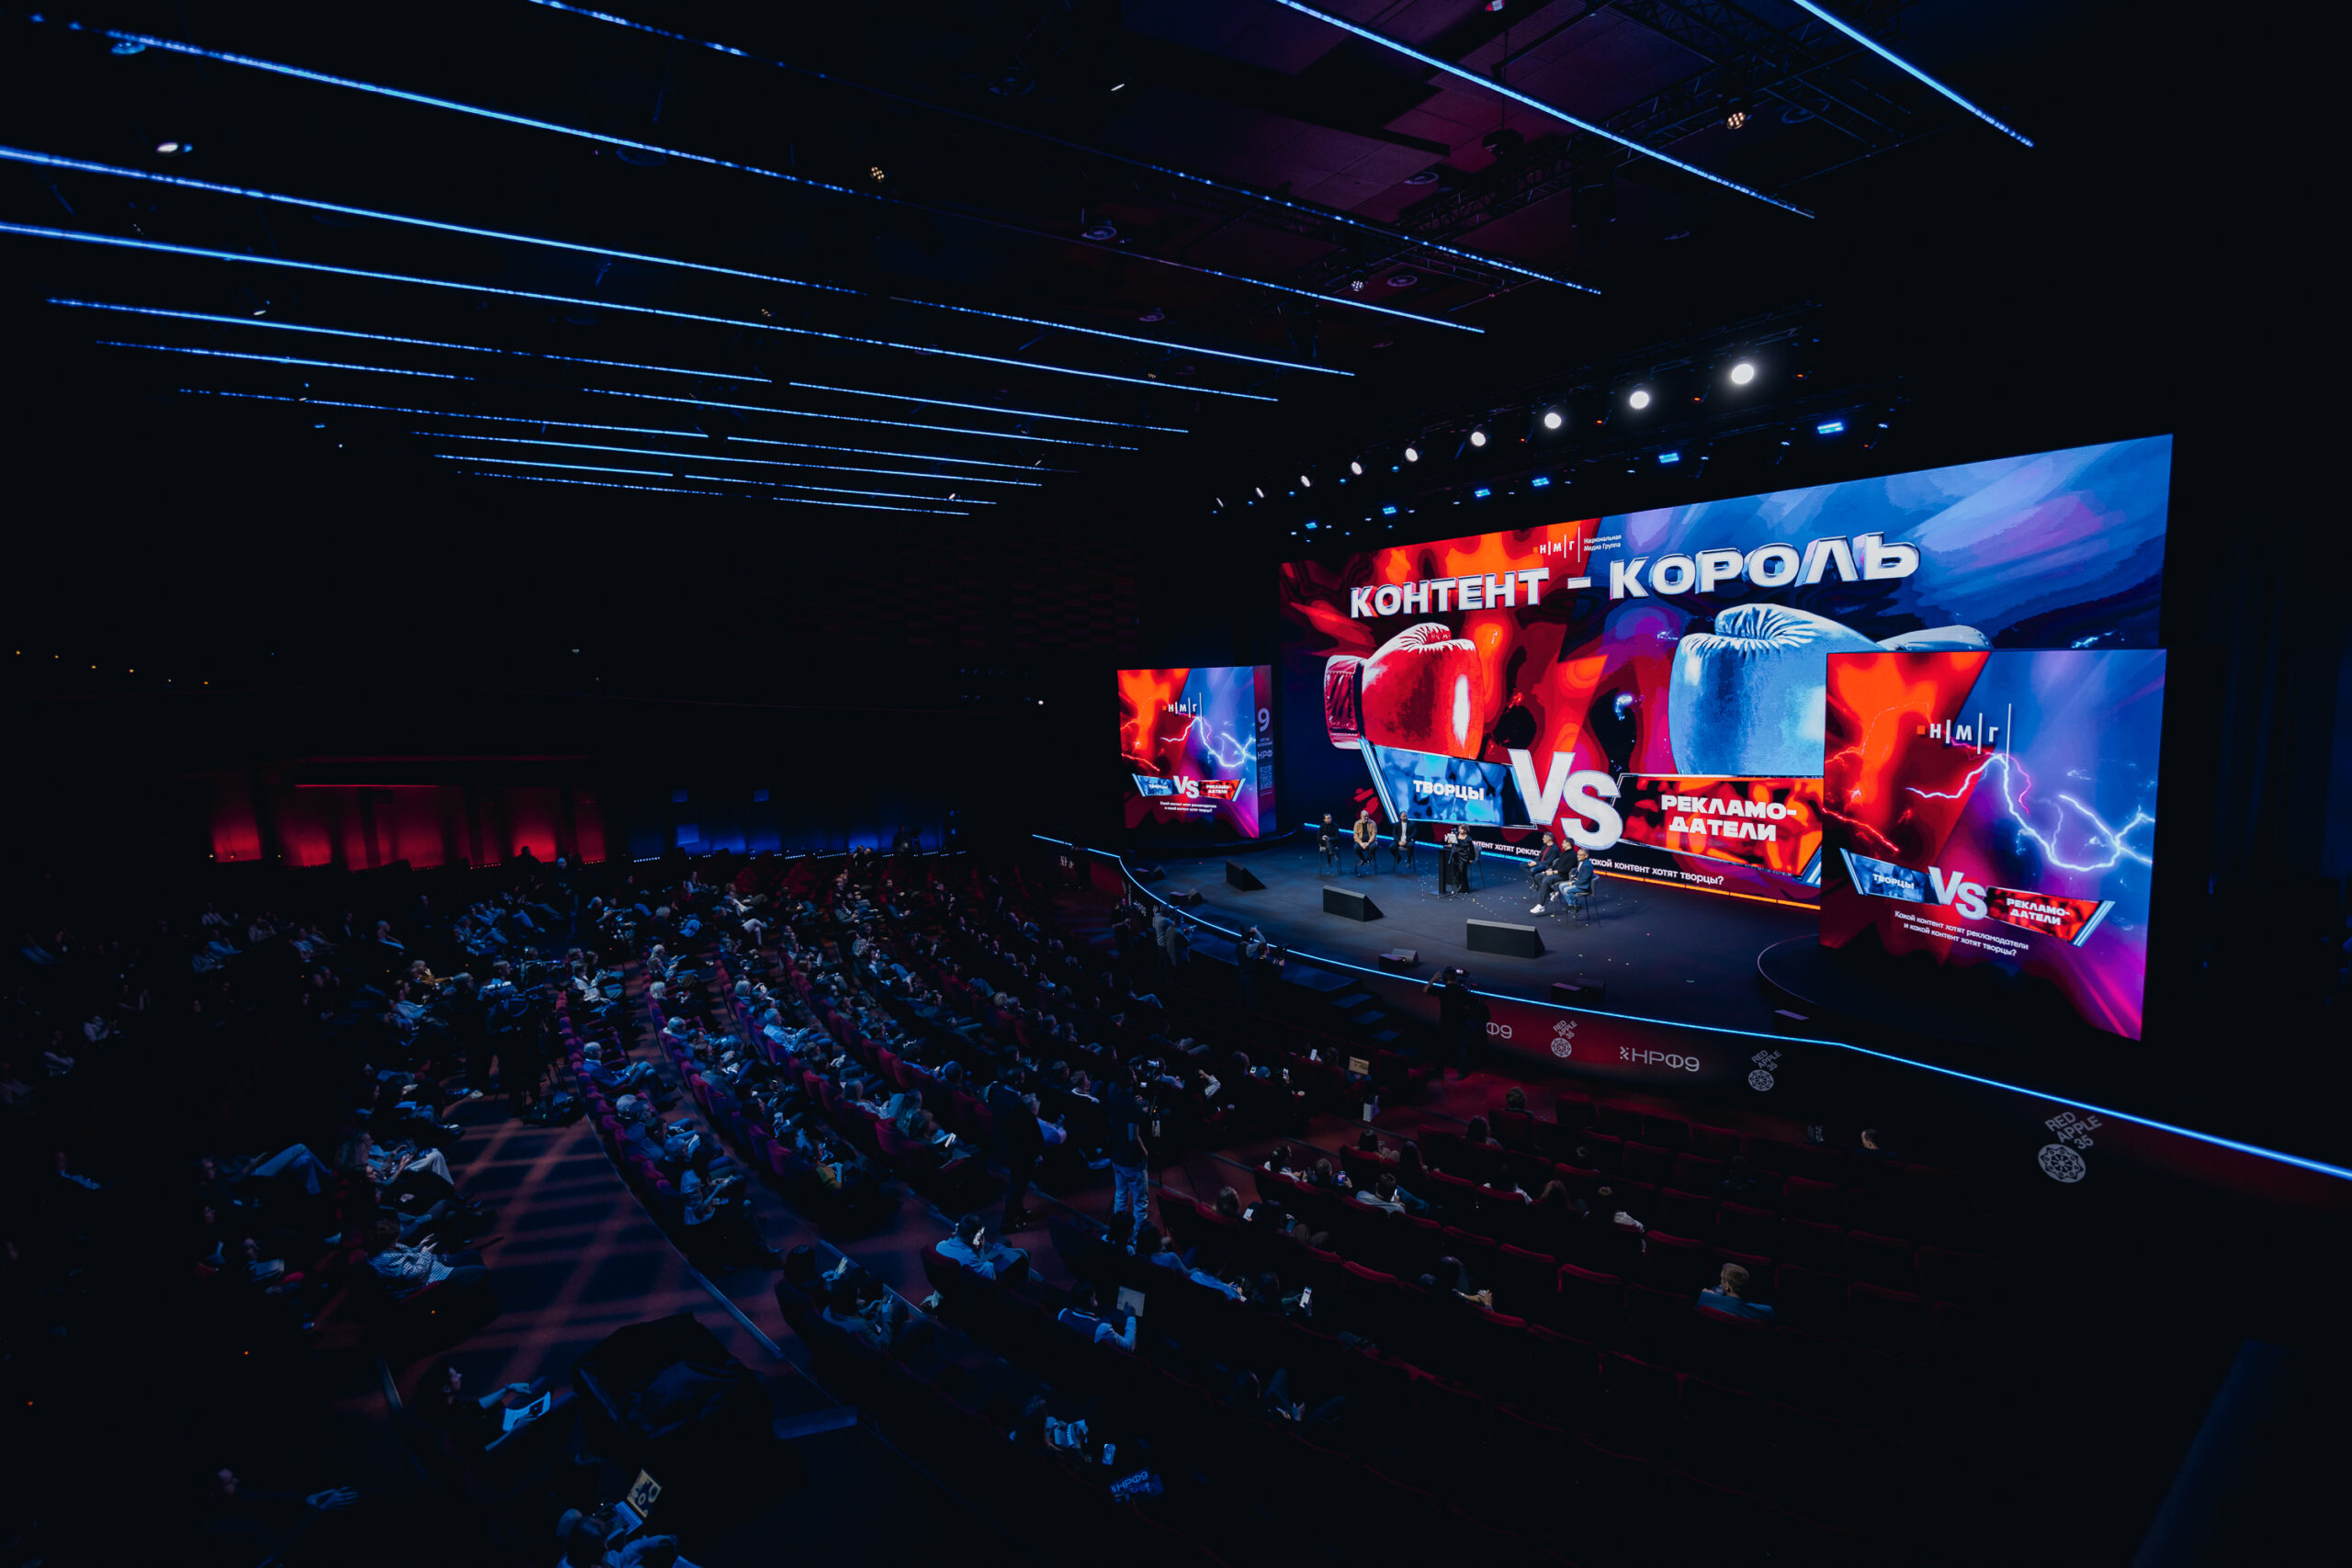
На фоне алгоритмизации закупок (programmatic) и перенасыщения цифровой среды рекламой на сессиях НРФ’9 снова зазвучала тема усталости потребителя от информационного шума и поиска «точки подлинности». Докладчики говорили, что глобальным трендом становится замедление: переход от навязчивого призыва «купи быстрее» к сценарному подходу и работе с человеком в «третьем месте» (вне дома и работы). Участники «индустриального боя», проведенного «Национальной Медиа Группой» (НМГ) говорили о том, что зритель мгновенно считывает фальшь и что прямая реклама в кино и сериалах уступает место глубоким нативным интеграциям на уровне сценария, способным повысить запоминаемость бренда на 40-46%.
Для преодоления рекламной слепоты и высокой медиаинфляции рекламодатели в 2025 году массово переключились со скидочных промоакций на экономику эмоций и кросс-индустриальные коллаборации. Локомотивом продаж, по их мнению, становились впечатления и кросс-поколенческие продуктовые проекты. Так, сеть «Вкусно — и точка» рассказывала про азиатское меню, кампании с мультфильмами «Смешарики» и «Ам Ням», охватившими аудиторию от 5 до 30 лет.
По нашему опыту, сегодня для потребителя недостаточно хорошего функционального продукта, даже доступного по цене, — потребитель ищет эмоции, положительный опыт, развлечение. В этом году для нас такие эмоциональные активности и коллаборации дали гораздо больше в продажах и в деньгах, чем традиционные скидочные активности и промо. Такими кампаниями мы, наоборот, поднимаем ценность бренда, даем ему дополнительную стоимость и получаем десятки миллионов вирусного охвата без необходимости закидывать еще больше денег в топку медиаинфляции»
Аналитический профиль
Ключевые понятия. В базовом понятийном словаре НРФ'9 первенство традиционно удержал термин «реклама» (включая словоформы «рекламный», «рекламодатель») — 733 упоминания* (в 2024 году — 693). На втором месте остался «бренд» — 379 упоминаний против 458 годом ранее: снижение частоты слова корпуса отражает смещение дискуссий в сторону перформанс-инструментов и тревогу индустрии по поводу вымывания классического брендинга. Третье место сохранил «рынок» — 284 упоминания (331 в 2024 году). При этом в споре клиентской и человеческой лексики вперед вновь вышло слово «люди» — 209 упоминаний (183 в 2024-м), опередившее понятие «клиент» — 185 упоминаний (211 годом ранее).
ИИ-лексика. Главная лексическая сенсация НРФ’9 — более чем трехкратный рост частоты использования словосочетания «искусственный интеллект»: суммарно 206 упоминаний против 59 в 2024 году и 75 в 2023-м. Абсолютными лидерами стали термины «искусственный интеллект / ИИ / AI» — 149 упоминаний (в 2024 году — 53). В речи выступающих появился совершенно новый маркер 2025 года — «ИИ-агенты / агентские системы» (18 упоминаний). Кроме того, 10 раз прозвучало слово «алгоритмы», по одному разу упоминались GigaChat и китайская модель DeepSeek. При этом «автоматизация» набрала всего 2 повтора: индустрия перестала говорить о простой автоматизации и перешла к обсуждению автономных ИИ-платформ.
Государство и регулирование. После минимальных значений 2024 года (35 упоминаний) регуляторная лексика на НРФ-2025 выросла почти вдвое — до 69 упоминаний. Правда, в 2023 году она использовалась докладчиками 155 раз, в 2022-м — 575. В 2025-м чаще всего звучали слова «закон» (31), «регулирование / регулятор» (8), «государство» (6), «ограничения» (6), «идентификатор / токен» (6), а также новые маркеры налоговой нагрузки и сборов — «налог / сбор / отчисления» (6), «отчетность» (3), «штрафы» (2) и «саморегулирование» (1).
Тон. Позитивная лексика форума («развитие», «возможности», «инструменты», «рост», «результаты», «решения», «успех») набрала 486 упоминаний (в 2024 году — 528). Лидировали «рост» (108), «возможности» (106) и «инструменты» (71). Негативный словарь («проблемы», «кризис», «вызовы», «дефицит», «барьеры», «риски») сократился до 101 упоминания (против 121 в 2024 году и 217 в 2023-м). Соотношение позитива к негативу выросло до 4,81:1 (в 2024-м — 4,36:1, в 2023-м — 3,6:1). Внутри негативного спектра произошла показательная рокировка: упоминаемость главного слова 2024 года «дефицит» упала с 17 до 3 упоминаний, зато на второе место после «проблем» (40) вышли «риски» (30) и «вызовы» (16) — рынок больше не жаловался на физическую нехватку слотов, а просчитывал финансовые последствия замедления экономики.
Модальность. В соотношении категоричности и осторожности наметился разворот к прагматичной твердости. Лексика уверенности («важно», «нужно», «должны», «точно», «безусловно», «уверен», «необходимо») выросла с 434 упоминаний в 2024 году до 591 (лидировали «важно» — 163, «должны» — 159 и «нужно» — 149). Лексика неопределенности («наверное», «кажется», «думаю», «может быть», «возможно», «надеемся», «скорее всего») дала 648 упоминаний (против 683 годом ранее), по-прежнему доминировали разговорные маркеры «наверное» (200) и «кажется» (194). Неопределенность все еще символически перевешивает уверенность (1,1:1 против 1,57:1 в 2024 году), но разрыв между ними сократился: после первоначального шока от жесткой денежно-кредитной политики бизнес вынужденно адаптировался к жизни при высоких ставках.
Кризисная лексика. Объем кризисного словаря обновил исторический минимум за все четыре года наблюдений — всего 59 упоминаний против 89 в 2024 году, 197 в 2023-м и 316 в 2022-м. Чаще других использовались слова «уход» (24 — преимущественно в контексте ухода от старых моделей маркетинга и ухода брендов в 2022 году), «вызовы» (16) и «замена» (13). Слова «кризис» и «дефицит» за четыре дня прозвучали всего по 3 раза, а термин «замещение» — ни одного. Отрасль окончательно закрыла для себя повестку импортозамещения и чрезвычайных ситуаций.
Потребитель vs технологии. В дихотомии «человек — технологии» сохранилось лидерство «гуманитарного» и клиентского блока, но технологический словарь сократил отставание за счет бума ИИ. Потребительская лексика («люди», «клиент», «аудитория», «потребитель», «человек», «пользователь», «покупатель», «зритель») набрала 832 упоминания (в 2024 году — 831), где тон задавали «люди» (209), «клиент» (185) и «человек» (164). Технологический корпус («данные», «инвентарь», «инструменты», «технологии», «платформы», «digital», «ИИ», «таргетинг», «алгоритмы») вырос с 444 упоминаний в 2024 году до 578 (включая 149 упоминаний ИИ, 119 — «технологий» и 80 — «платформ»). Соотношение составило 1,44:1 в пользу потребителя против 1,87:1 годом ранее: индустрия пыталась соединить волну платформенной ИИ-трансформации с борьбой за живую человеческую эмоцию.
* При сопоставлении абсолютных показателей нужно учитывать разницу в объеме исследованных корпусов расшифровок: около 653 000 знаков в 2025 году против 530 000 знаков в 2024-м и 770 000 знаков в 2023-м.