НРФ-2024: перегрев рынка, дефицит инвентаря и кадровый голод
НРФ-2024: перегрев рынка, дефицит инвентаря и кадровый голод
ADPASS проанализировал с помощью искусственного интеллекта (ИИ) расшифровки выступлений на восьмом Национальном рекламном форуме, который прошел в ноябре 2024 года. Если в 2022-м индустрия боролась за выживание, а в 2023-м праздновала стремительное восстановление, то к концу 2024 года рекламный рынок оказался в точке перегрева. Двузначные темпы роста бюджетов нивелировались взлетом ключевой ставки ЦБ до 21%, нарастающей медиаинфляцией и острым кадровым голодом. Ситуацию дополнил острый дефицит инвентаря. Ключевым сдвигом стала стремительная экспансия ритейл-медиа, а главными факторами трансформации бизнес-процессов — борьба за удержание выгорающих команд и автоматизацию на основе ИИ.
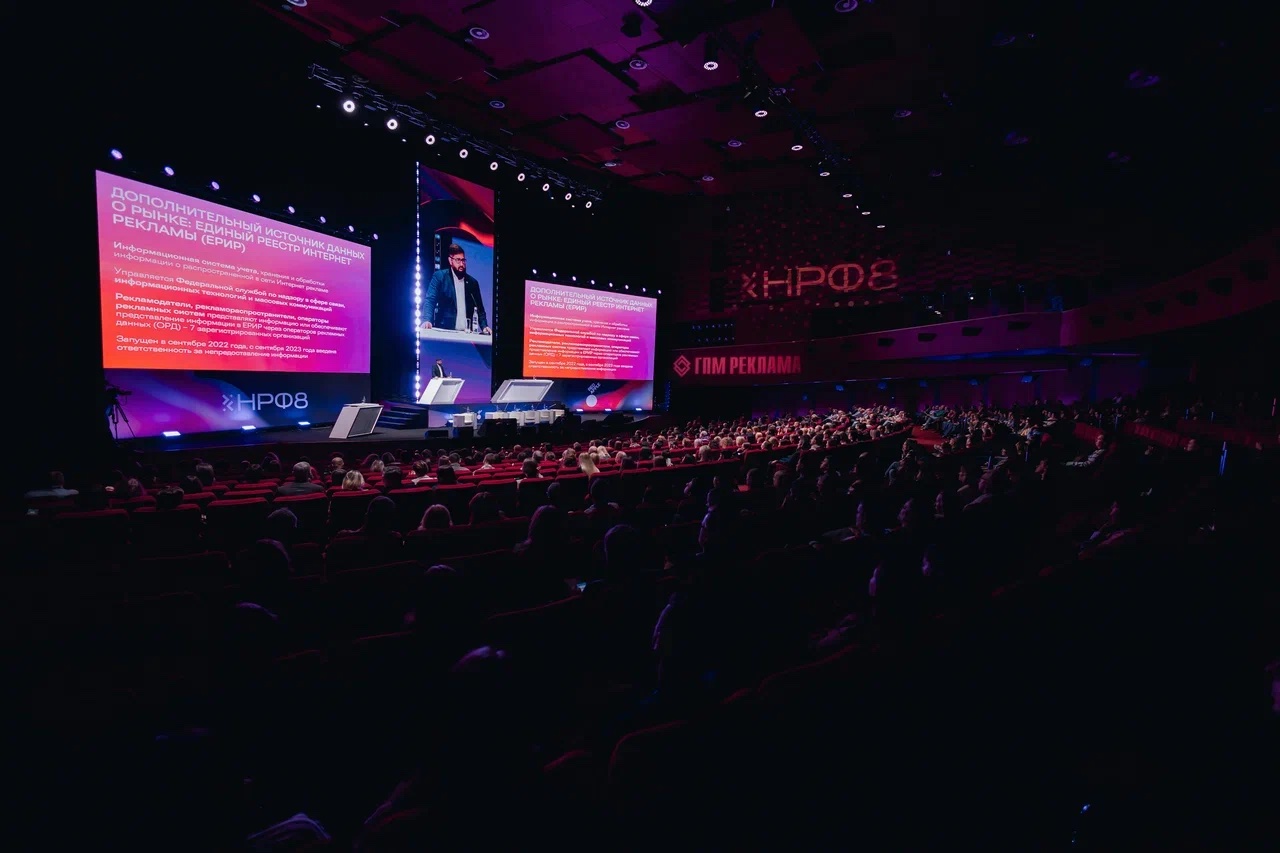
ADPASS проанализировал записи с НРФ’8, который прошел 13-15 ноября 2024 года в кинотеатре «Октябрь» (после нулевого Дня карьеры и саммита по взаимодействию с органами власти 12 ноября). В распоряжении ADPASS были записи пленарных сессий всех трех дней общим объемом около 530 000 символов. Расшифровки записей получены методом автоматического распознавания речи. Должности докладчиков указаны на момент проведения НРФ в соответствии с атрибуцией в расшифровках.
Перегрев рынка на фоне взлета ключевой ставки
Российский рекламный рынок образца осени 2024 года подошел к историческим максимумам по объему в деньгах, но характер этого роста кардинально отличался от оптимистичного 2023-го. Участники главной стратегической сессии констатировали: рынок вошел в фазу высокой турбулентности и перегрева, где рост бюджетов рекламодателей нивелируется ужесточением денежно-кредитной политики. Подъем ключевой ставки Центральным банком до 21% в октябре стал для индустрии холодным душем. Если в 2023 году отрасль восстанавливалась после кризисного 2022-го и перераспределения рекламных бюджетов, то к концу 2024 года все заметнее становились ограничения дальнейшего роста. Топ-менеджеры заговорили о непредсказуемости сценариев на 2025 год.
Выступающие отмечали, что рекламный бизнес перестал функционировать в парадигме долгосрочного планирования: прежние правила и цепочки поставок больше не гарантировали стабильности, а статус-кво постоянно менялся. Индустрия оказалась в ситуации «селлерцентричного рынка», когда условия диктуют немногочисленные консолидированные держатели остатков свободного инвентаря, а агентствам приходится балансировать между растущими аппетитами площадок и падающей рентабельностью клиентских инвестиций.
В октябре ЦБ у нас поднял ставку до 21%, мы, честно, ждали, что будет, может быть, 20%. Я вообще ждал, что ничего не будет происходить, что [ставка] останется плоской. <…> Впервые с 2022-го года у нас могут быть сильно разные сценарии того, как будет развиваться год и в плане нашего рынка, и в плане экономики в целом. В сентябре, например, мы искренне считали, что у нас есть какой-то базовый сценарий»
Время, в котором мы живем, очень интересно тем, что это тяжелейшее время, наверное. Один из тех периодов, когда мы испытываем и рецессию, и турбулентность, и хаос, и так далее. Когда мы все видим, что процессы, которые ранее были отстроены, не работают, и что-то идет не так, люди сходят с ума. В общем, какое-то безумие происходит. И очень важно понять, вернее, очень важно это принять, что вот так оно и есть. <…> Первое, это очень важно, что нужно выстраивать отношения по цепочке клиент-агентства-селлер. Потому что наш рекламный рынок сейчас в России, он селлероцентричный. Это уже событие случилось, произошло, и мы должны с этим работать»
Дефицит инвентаря и оригинальный контент
Если главным термином НРФ-2023 было «восстановление», то на НРФ-2024 одним из ключевых смысловых знаменателей стало слово «дефицит». Медиахолдинги и рекламные группы сошлись во мнении, что физическая емкость качественного рекламного инвентаря в стране исчерпана. Ситуацию предельно обострило начавшееся летом 2024 года замедление видеохостинга YouTube, которое фактически лишило рынок последней глобальной платформы для масштабного видеоохвата, не оставив сопоставимой по объему альтернативы. В результате классическое эфирное телевидение и легальные стриминговые сервисы столкнулись со стопроцентной распроданностью слотов и скачком затрат на ТВ-размещение.
Телевизионные холдинги («Газпром-Медиа Холдинг», «Национальная Медиа Группа») подчеркивали на НРФ'8, что на фоне ограниченного предложения на первый план выходит необходимость создания собственного премиального контента, способного обеспечитьа безопасную для брендов среду. Тем не менее, дефицит видеоинвентаря привел к тому, что запуск новых национальных торговых марок превратился для большинства рекламодателей в весьма затратную задачу.
Мы долго обсуждали с коллегами, что же является в 2024 году основным трендом, основным фактором обсуждений, дискуссий в индустрии. И сошлись на том, что неожиданно вдруг для всех основным трендом и основным словом, которое можно было бы применить для описания происходящего сегодня на рекламном рынке, будет слово "дефицит". Дефицит сегодня является основным вызовом для всех медиа, для всех брендов. И, конечно, дефицит качественного прозрачного инвентаря ведет к тому, что создавать и развивать бренды становится дорого и сложно»
Экспансия ритейл-медиа и альянс десятилетия
Главным структурным прорывом года на НРФ'8 был назван стремительный рост бюджетов в сегменте ритейл-медиа (e-com). Если годом ранее маркетплейсы только заявляли амбиции стать полноценными медийными каналами, то в 2024-м они превратились в одних из главных получателей рекламных инвестиций. Из выступлений разных докладчиков следовало, что феноменальный рост продвижения в e-com обеспечивался миллионами селлеров малого и среднего бизнеса, для которых реклама на полке маркетплейса стала безальтернативным инструментом сбыта.
Кульминацией тренда на консолидацию стало создание объединенной компании маркетплейса Wildberries и оператора наружной рекламы Russ. Слияние крупнейшего маркетплейса страны с доминирующим оператором зафиксировало появление рекламного гиганта нового типа. В наружной рекламе доля цифрового инвентаря превысила две трети, что позволило привязать алгоритмические закупки (programmatic) и сквозную аналитику экранов напрямую к транзакционным данным и продажам в онлайн-ритейле.
Retail e-com в рекламе покажет феноменальный результат. Это наша оценка. И на то есть четыре объективные причины. Первая причина: в retail e-com, в маркетплейсах сотни тысяч селлеров, которые формируют колоссальный спрос. Что касается наружной рекламы — в этом году доля цифровой наружной рекламы увеличилась до 72%. Безусловно, мы на этом не остановимся. Наружная реклама будет дальше цифровизироваться. Это вторая индустрия после retail e-com по скорости развития»
Мы наблюдаем качественный переход: маркетплейс перестал быть просто каталогом товаров и витриной покупок, он стал для потребителя полноценным поисковиком и медийным пространством первого выбора. И когда бренды перераспределяют свои бюджеты в пользу e-com, они ищут не абстрактный охват, а прямую конверсию в продажу на полке»
Алгебра программатика против гармонии креатива
Бурный приток денег в алгоритмические каналы обнажил острый содержательный кризис в индустрии. Президент Ассоциации коммуникационных агентств России (АКАР) Сергей Пискарев во вступительной речи на главной стратегической сессии выступил с критикой в адрес доминирующих практик рынка. Хотя завершившемся днем ранее фестивале рекламы Red Apple число наград резко возросло (жюри вручило 30 золотых наград, включая 17 в категории «Креатив»), в реальных рекламных кампаниях индустрия все больше упрощала смыслы.
Руководители деловых объединений подчеркнули опасный перекос: рекламные агентства и бренды достигли высочайшего мастерства в микросегментации данных и закупках инвентаря, но растрачивают этот дефицитный ресурс исключительно на агрессивную пропаганду «скидок, акций и кэшбэков». В погоне за быстрыми продажами рынок утрачивает способность создавать масштабные национальные бренды с долгосрочным эмоциональным капиталом.
Мы научились выпиливать все более сложные сегменты аудитории и использовать более изощренные способы их достижения. Но с другой стороны, хочется задаться вопросом: на чем мы это делаем? Чтобы рассказать какую-нибудь очередную захватывающую историю про скидки и кэшбэки, особенно на фоне дефицита инвентаря? Но жалко этот инвентарь, который так нещадно используется именно для этой цели. Неужели у нас нет каких-то других, более интересных историй, которые мы могли бы рассказать потребителю? Мы, кажется, так пристрастились к поверке алгеброй гармонии, что создается впечатление: количество Сальери среди нас стремительно растет, а число Моцартов не увеличивается»
Мы привыкли рассуждать о глобальных макроэкономических моделях и графиках, но за этими вычислениями теряется главное, ради чего существует индустрия. Реклама обязана вдохновлять, нести образ будущего и вызывать живую эмоцию, а не превращаться в сухой механический конвейер по перемалыванию бюджетов в скидочные промокоды»
Кадровый дефицит и выгорание индустрии
К концу 2024 года кадровый вопрос из разряда локальных HR-проблем перерос в одно из главных ограничений для всей рекламной отрасли. Спикеры стратегических сессий говорили о разрушительных последствиях бесконтрольной зарплатной гонки и хронического переутомления команд. На фоне резкого роста объемов заказов и одновременного ужесточения требований к клиентскому сервису агентства столкнулись с беспрецедентной нехваткой квалифицированных стратегов, медиабайеров и специалистов по интернет-рекламе.
Переманивание компетентных сотрудников между группами и взрывной рост зарплатных ожиданий вошли в противоречие с маржинальностью агентского бизнеса. Руководители сетевых структур подчеркивали, что ключевой задачей топ-менеджмента на ближайшие годы становится не столько агрессивная экспансия и наращивание портфелей, сколько физическое сбережение людей, защита команд от психологического выгорания и пересмотр норм внутренней корпоративной культуры.
Мы находимся в очень высокой конкуренции. И в этой гонке за масштабами и выручкой мы подошли к черте, когда главной ценностью и самым уязвимым звеном становятся реальные люди внутри команд, работающие на пределе возможностей»
Важно, во-первых, чтобы наши клиенты били своих конкурентов, и, второе, чтобы наши сотрудники чувствовали себя при этом счастливыми, а не выгоревшими, уставшими людьми. Вот если мы этого добьемся – когда наши клиенты побеждают, а сотрудники получают удовольствие от своей работы и жизни, — значит, мы свою задачу выполнили. Без счастливых и сохранных команд никакой бизнес долгосрочно существовать не сможет»
Искусственный интеллект и технологический прагматизм
Разговор о технологиях и искусственном интеллекте на НРФ-2024 претерпел заметную эволюцию по сравнению с предыдущими форумами. Прошел первоначальный ажиотаж вокруг нейросетей как «магической кнопки» или футуристического «копилота», способного заменить человека. Отрасль пришла к прагматизму: ИИ и софт начали рассматриваться как средства радикального повышения производительности труда и ликвидации рутины.
В условиях, когда на рынок пришли свыше 8,3 млрд рублей от совершенно новых рекламодателей, агентства заявляли, что физически не способны масштабировать штат пропорционально объему входящих задач. Единственным выходом становилась глубокая внутренняя алгоритмизация: сквозная автоматизация медиапланирования, генерация сотен адаптивных креативов для ритейл-медиа и использование предиктивной аналитики для оптимизации закупки дефицитного инвентаря в режиме реального времени.
Интересный момент, что 8,3 млрд рублей — это вообще новые деньги, которые пришли в рынок со стороны новых рекламодателей. То есть это говорит о том, что, несмотря на … консолидацию рынков классических медиа, приток новых игроков колоссален. И справиться с обслуживанием этого огромного потока клиентов старыми ручными методами уже невозможно — выходом становится тотальная внутренняя автоматизация и повышение производительности каждого рабочего места»
Нам необходимо перестать воспринимать технологические инструменты как игрушку для фестивальных презентаций. Сегодня технологии — это вопрос базового выживания нашей экономики: алгоритмы должны взять на себя рутинную математику медиапланирования, освободив человеку время для принятия стратегических решений»
Аналитический профиль
Ключевые понятия. В структуре базового понятийного словаря сохранилось лидерство термина «реклама» (включая словоформы «рекламный», «рекламодатель») — 693 упоминания. На втором месте устойчиво закрепился «бренд» — 458 упоминаний, что подтверждает сохранение фокуса на строительстве торговых марок несмотря на все препятствия. На третье место с четвертого вернулся «рынок» — 331 упоминание: индустрия вновь была озабочена общеотраслевыми правилами игры. Понятие «клиент» набрало 211 упоминаний, «люди» — 183, а «данные» прозвучали всего 86 раз* (после 202 в 2023 году): рынок перестал бесконечно обсуждать сбор данных, перейдя к их утилитарной эксплуатации внутри ритейл-платформ.
ИИ-лексика. После прошлогоднего девятикратного взрыва (75 упоминаний в 2023 году против 8 в 2022-м) упоминания искусственного интеллекта продемонстрировали легкую коррекцию вниз* — суммарно 59. Абсолютное большинство пришлось на базовые термины «искусственный интеллект / ИИ» — 53 раза, «автоматизация» упоминалась 5 раз, «машинное обучение» — 1 раз.
Государство и регулирование. Лексика, связанная с законодательством, регулированием и в целом с устанавливаемыми государством правилами игры, фигурировала в выступлениях на главной сцене существенно реже*, чем в предыдущие: суммарно зафиксировано лишь около 35 упоминаний против 155 в 2023 году и 575 в 2022-м. В выступлениях звучали слова «закон» (21), «государство» (8), «маркировка» (3) и «ОРД» (оператор рекламных данных, 1). Понятия «ЕРИР» (Единый реестр интернет-рекламы), «штрафы», «реестр» и «саморегулирование» в выступлениях на главной сцене форума не поднимались. Это не значит, что тема потеряла актуальность: скорее, она широко обсуждалась на панельных дискуссиях.
Тон. Позитивная лексика форума («развитие», «возможности», «инструменты», «рост», «результаты», «решения», «успех») суммарно составила 528 упоминаний. Наибольший вклад внесли слова «возможности» (115) и «рост» (113). Негативная лексика («проблемы», «кризис», «вызовы», «дефицит», «барьеры», «риски») набрала 121 упоминание, лидировали «проблемы» (66) и «вызовы» (24). Итоговое соотношение позитива к негативу зафиксировано на уровне 4,36:1 . Смысловым эпицентром проблемной повестки стал физический дефицит рекламного инвентаря и кадров.
Модальность. Лексика категорической уверенности («важно», «нужно», «должны», «точно», «безусловно», «уверен», «необходимо») набрала 434 упоминания. В то же время лексика неопределенности и осторожности («наверное», «кажется», «думаю», «может быть», «возможно», «надеемся», «скорее всего») достигла 683 упоминаний. Неопределенность превалировала над уверенностью, причем абсолютными фаворитами в устной речи спикеров стали маркеры «наверное» (183) и «кажется» (160). Этот перевес отражает растерянность лидеров бизнеса перед ключевой ставкой ЦБ в 21% и туманными макроэкономическими перспективами 2025 года.
Кризисная лексика. Суммарный объем кризисного словаря резко сократился* — 89 упоминаний (против 197 в 2023-м и 316 в 2022-м). В структуре доминировали «уход» (27), «вызовы» (24), «замена» (18) и «дефицит» (17). Слово «кризис» прозвучало всего 3 раза за три дня форума: кризис перестал существовать в риторике рынка даже как фон. Отрасль адаптировалась к геополитической ситуации, а главными вызовами считала внутренние барьеры емкости, инфляцию издержек и дефицит кадров.
Потребитель vs технологии. В дихотомии «человек — технологии» безусловную победу одержал потребительский блок: 831 упоминание («люди», «клиент», «аудитория», «потребитель», «человек», «пользователь», «покупатель», «зритель») против 444 упоминаний технологического корпуса («данные», «инвентарь», «инструменты», «технологии», «платформы», «диджитал», «ИИ», «таргетинг», «алгоритмы»). «Клиент» (211) и «люди» (183) звучали втрое чаще, чем «данные» (86) и «инвентарь» (96): одним из главных предметом рефлексии топ-менеджеров отрасли в 2024 году стали реальные живые люди — как в роли конечных покупателей у полки, так и в роли выгорающих сотрудников отрасли.
* Меньшее число упоминаний большинства терминов по сравнению с 2023 годом объясняется, в том числе (но не полностью), меньшим, чем в 2023 году, объемом исследуемого корпуса текстов: 530 000 знаков против 770 000.