НРФ-2023: в 17 раз быстрее экономики
НРФ-2023: в 17 раз быстрее экономики
ADPASS проанализировал записи выступлений на седьмом Национальном рекламном форуме, прошедшем в ноябре 2023 года. Если в 2022-м году речь шла главным образом о выживании, то теперь разговор сместился от преодоления кризиса к поиску возможностей для роста. На телевидении начали размещаться или возобновили размещение сотни брендов, в том числе новых, маркетплейсы превращались в самостоятельные рекламные площадки, медиахолдинги развивали стриминг и адресное ТВ, а искусственный интеллект (ИИ) постепенно становился незаменимым рабочим инструментом. Но рост не снял старых проблем: в видеорекламе на фоне отказа YouTube от рекламных бюджетов из России по-прежнему не хватало инвентаря, а повальное увлечение технологиями таргетирования шло в ущерб качественному креативу.
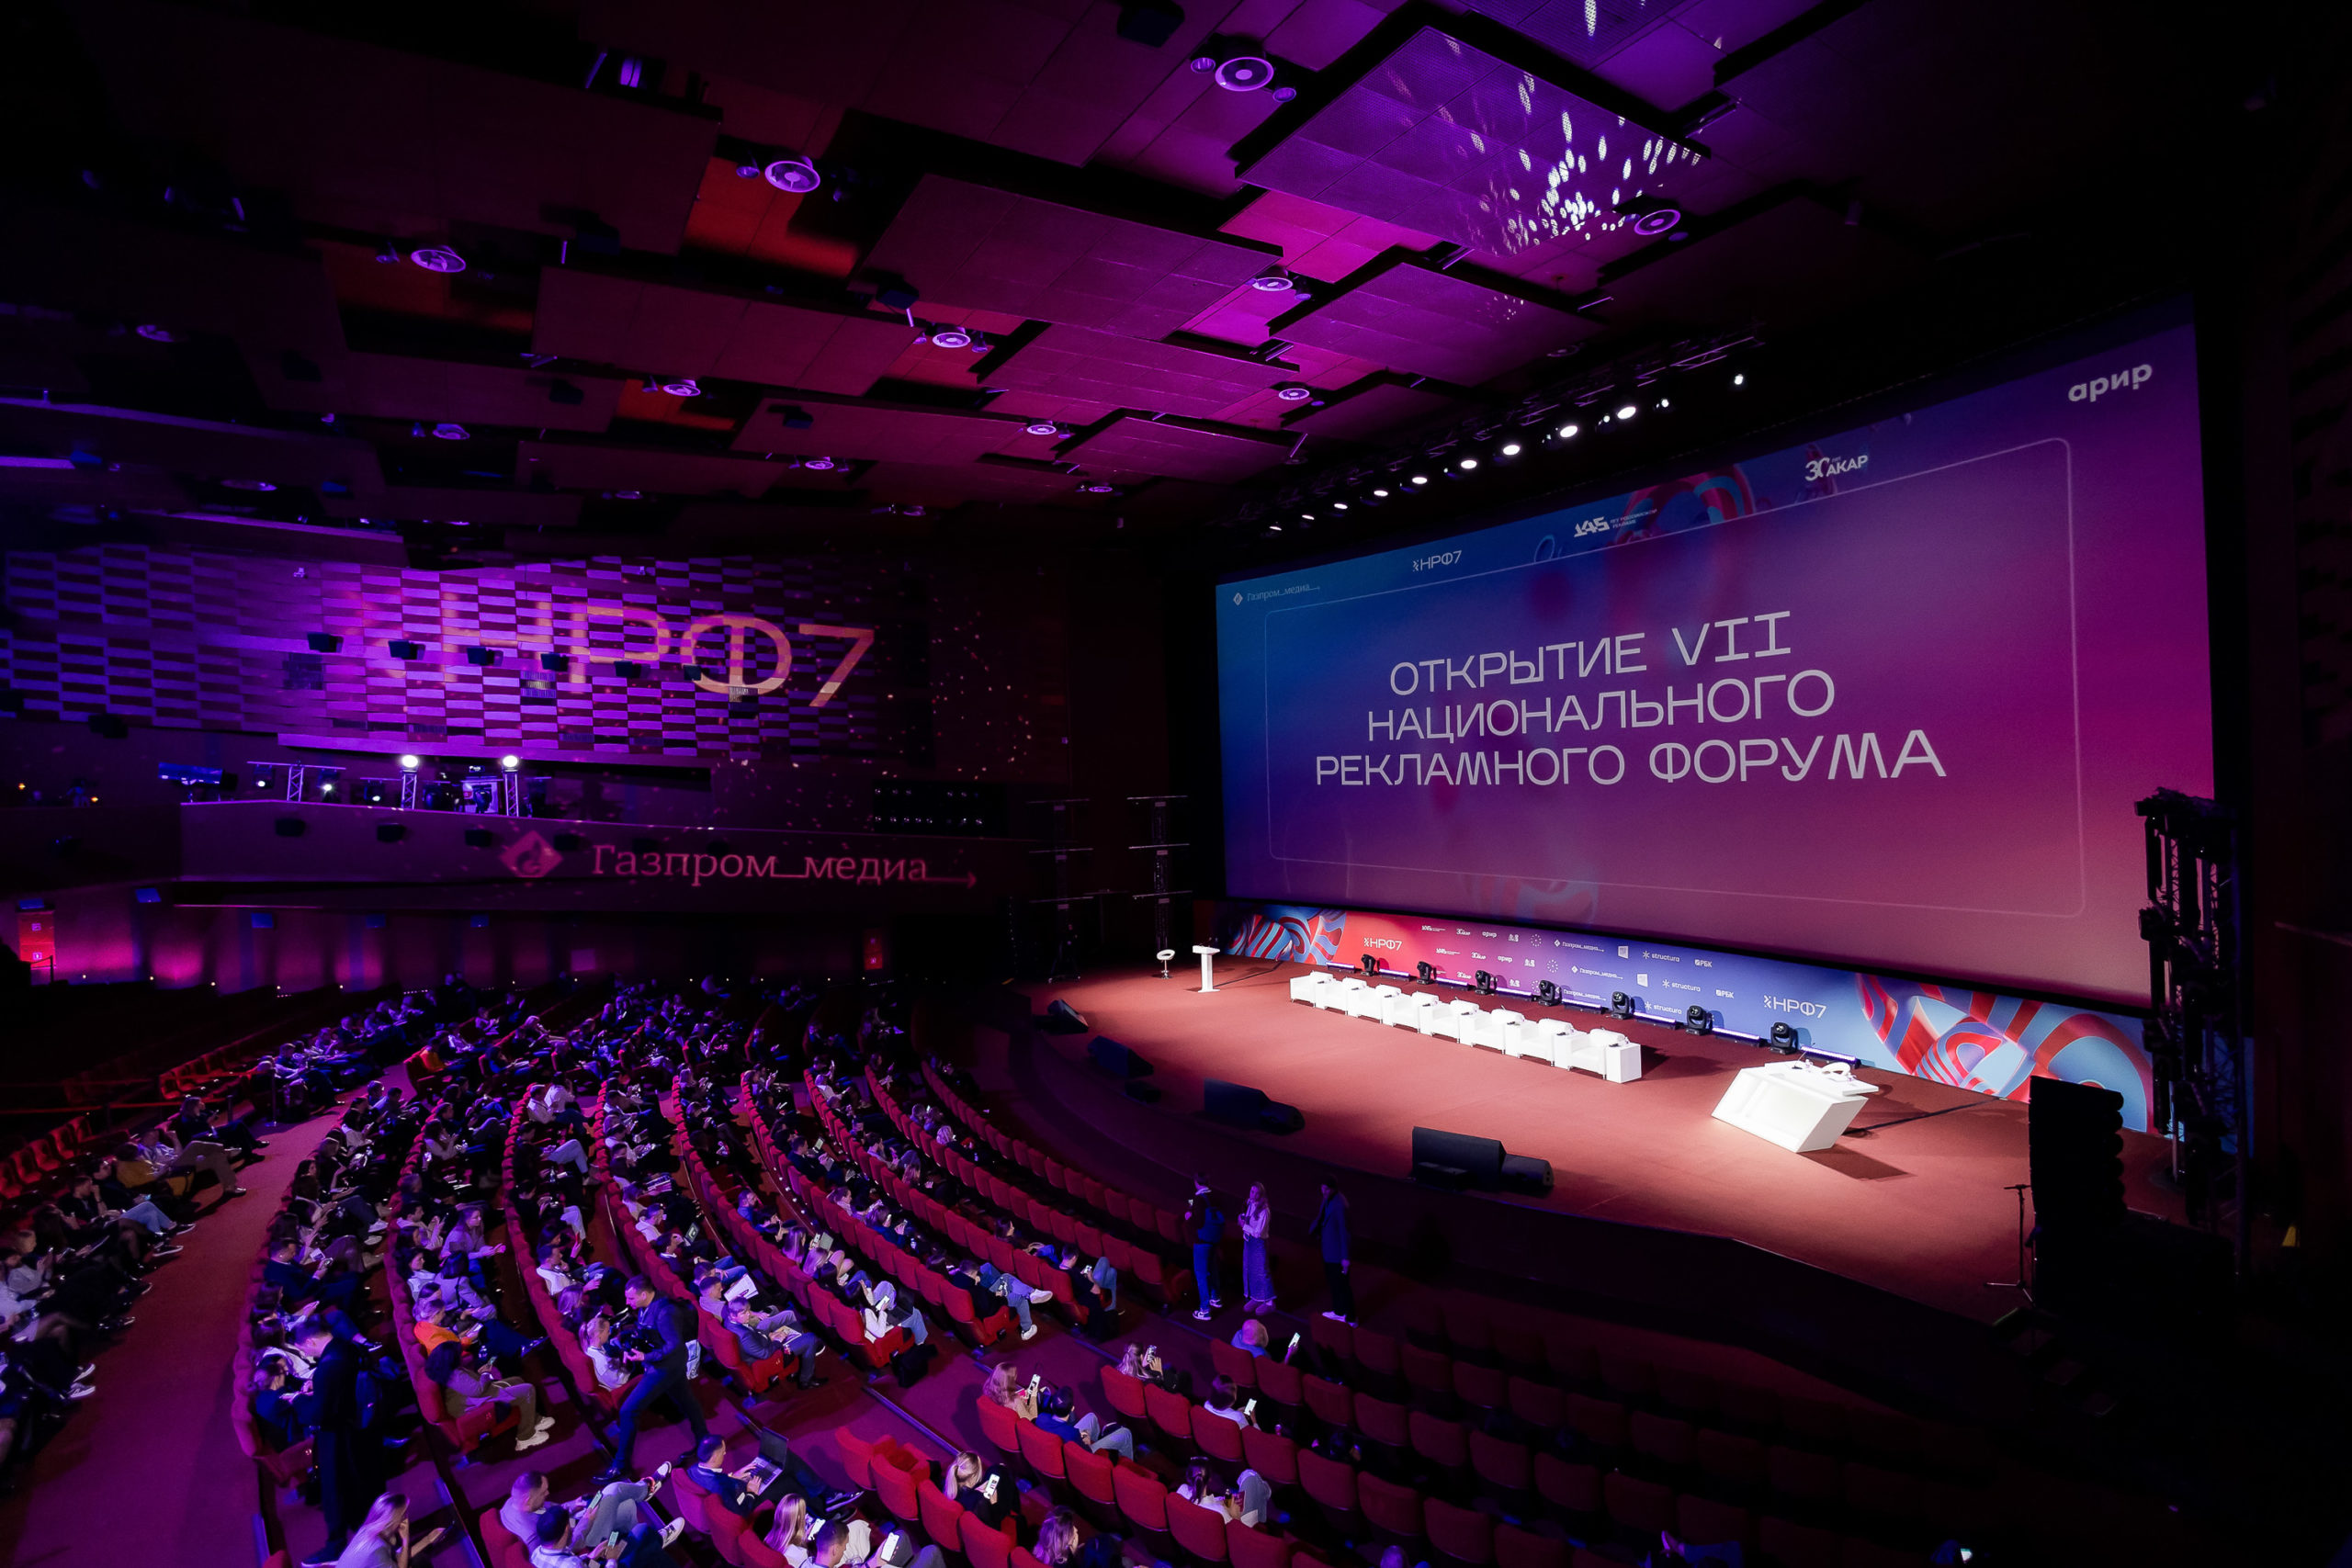
ADPASS проанализировал записи с НРФ'7, который прошел с 15 по 17 ноября 2023 года: три дня трансляций из главного зала, где шли стратегические сессии. Анализ основан на корпусе текстов общим объемом около 770 000 символов. Расшифровки записей получены методом автоматического распознавания речи. Должности спикеров указаны на момент проведения НРФ в соответствии с атрибуцией в расшифровках.
Невероятное восстановление рынка
После потрясений 2022 года российский рекламный рынок вернулся к росту быстрее, чем ожидали его участники. Но это восстановление докладчики НРФ'7 описывали как процесс, который был одновременно и стремительным, и болезненным. 2023 год называли «настоящей гонкой», которую индустрия прошла «на челлендже, на драйве, на адреналине». Главный управляющий директор группы Okkam Михаил Шкляев описал произошедшее как «беспрецедентный отскок» и посчитал, что рекламный рынок в 2023 году рос почти в 17 раз быстрее экономики.
Спикеры связывали восстановление с мерами господдержки и успешной адаптацией компаний к изменившимся условиям. После периода сокращения расходов рекламные группы вновь заговорили об инвестициях в технологии, платформы и новые направления. Но восстановление сопровождалось дефицитом инвентаря, медиаинфляцией и необходимостью заново выстраивать команды и процессы.
Посмотрите на результат России. [Рост рекламного рынка составил] 23% без учета потребительской инфляции, практически 16% с учетом. Это показывает внутренний потенциал рынка, который реализовался в течение этого года. Это просто невероятное событие, это невероятный результат, исходя из того, что большое количество челленджей, санкций и так далее упали на наш рынок. Гордость и радость за эти цифры»
Окном возможностей воспользовались не все
К середине ноября 2023 году на телевидении появилась (или вернулась туда) реклама 731 отечественного бренда, сообщил на НРФ «Национальный рекламный альянс». Согласно исследованиям потребительских предпочтений, 70% россиян начали целенаправленно искать российские товары, 73% имели любимые отечественные бренды, причем почти половина респондентов улучшила свое отношение к ним за год.
Одновременное исчезновение западного контента и невозможность полностью заменить его корейским и турецким подтолкнули российские медиахолдинги увеличивать инвестиции в собственное производство. Это дало отечественным брендам не только рекламный инвентарь взамен исчезнувшей видеорекламы на Youtube, но и возможность выстраивать долгосрочные отношения с потребителем через интеграции в оригинальный отечественный контент.
При этом президент Ассоциации коммуникационных агентств России (АКАР) Сергей Пискарев, выступая на НРФ, указал на парадокс: рекламный рынок рос, но явных успехов в создании новых сильных национальных брендов не просматривалось.
Все говорят, что сейчас уникальное время, уникальные возможности для строительства сильных национальных брендов. С другой стороны, если посмотреть, то чем мы в реальности-то занимаемся? Мы больше всего фокусируемся на новых технологических возможностях для повышения эффективности продаж. О строительстве брендов мы задумываемся мало. <...> По-моему, налицо деградация творческого потенциала индустрии или в лучшем случае мы просто этот потенциал неправильно используем. <...> Вроде бы количество рекламодателей растет, а количество сильных национальных брендов в основных потребительских категориях – нет. И это большая проблема, которой необходимо заняться деловым объединениям и рекламодателей, и рекламистов»
Расцвет ритейл-медиа
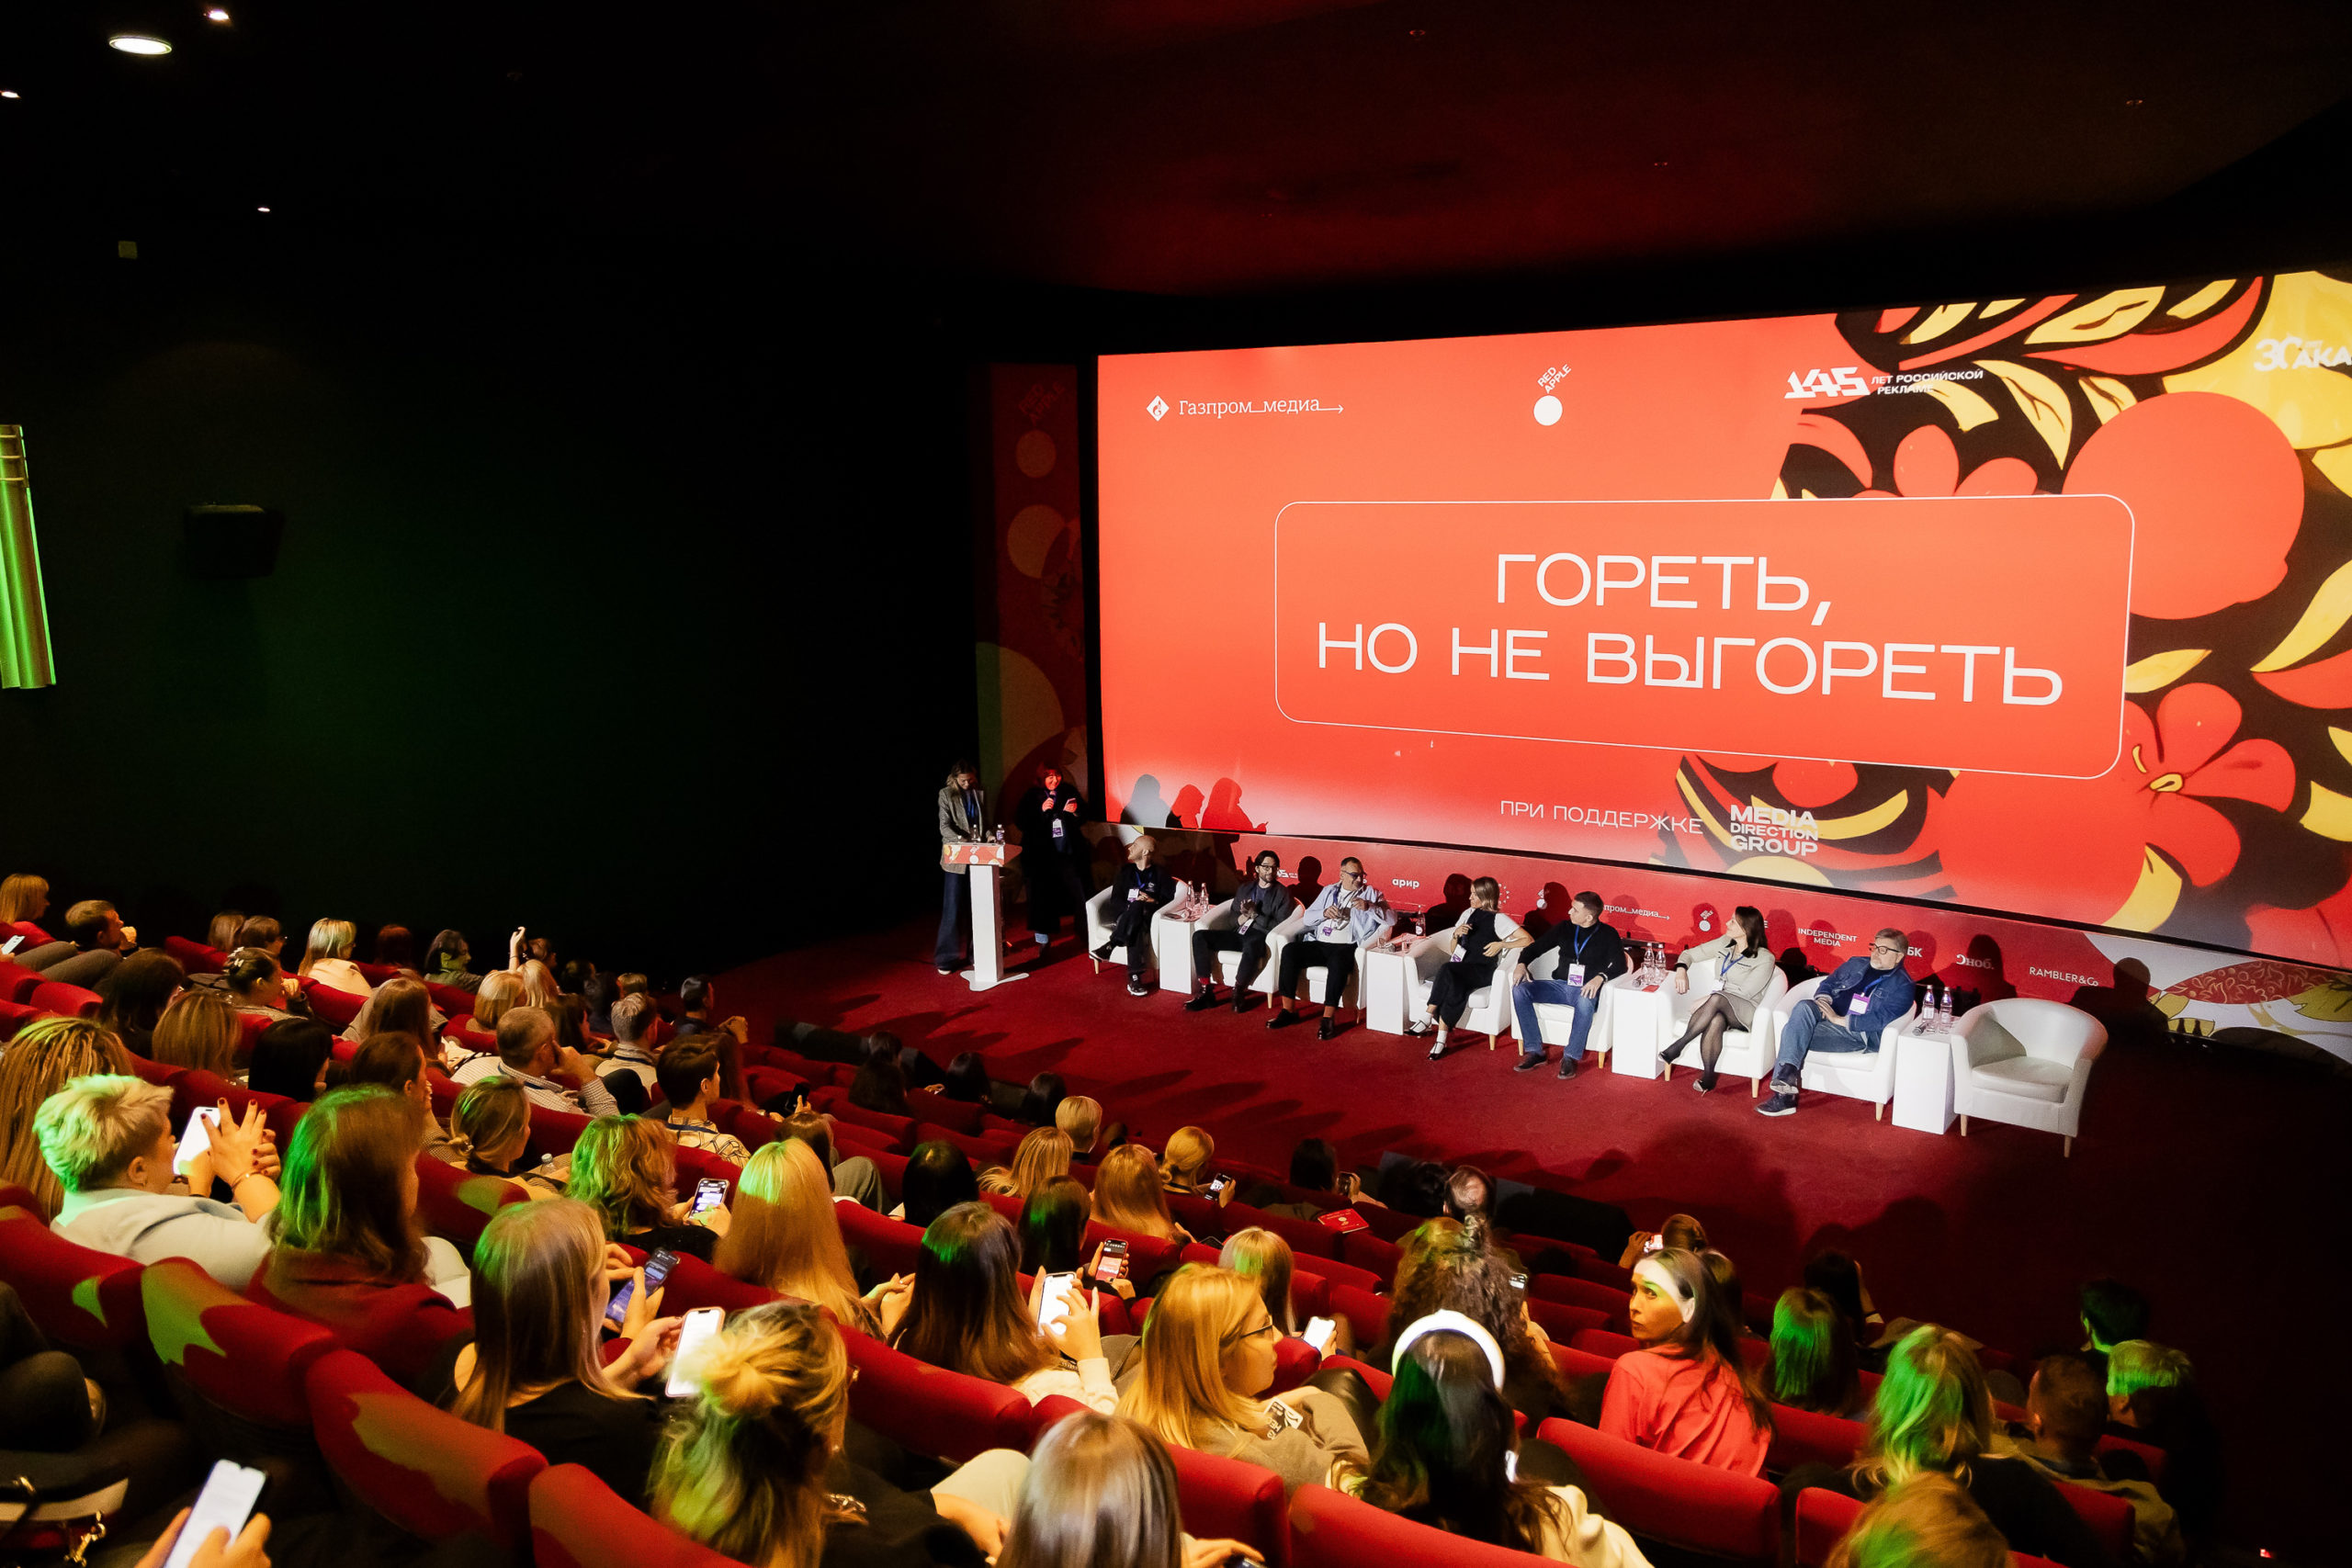
На НРФ'7 много говорили о превращении маркетплейсов и других игроков рынка электронной коммерции (e-com) в полноценные рекламные платформы. Представители Wildberries, Ozon, «Мегамаркета», «Самоката» и «Яндекс Маркета» на одной сцене обсуждали развитие формата click-out (позволяет рекламодателям уводить аудиторию маркетплейса на свои ресурсы), медийные форматы внутри маркетплейсов, вопросы атрибуции и сегментации аудитории. Участники дискуссии прогнозировали, что 2024 год станет переломным для ритейл-медиа в России. Появились первые собственные платформы от ритейлеров, также обсуждалась концепция retail media network — единого интерфейса для закупки рекламы сразу на нескольких площадках.
FMCG-бренды активно осваивали инструменты продвижения на маркетплейсах, а селлеры учились работать с рекламными механиками: продвигать карточки товаров, управлять ставками в аукционах, измерять окупаемость вложений.
Не секрет, что поиск уходит в маркетплейсы. И мы это тоже видим на своих панельных данных. В некоторых категориях доля поиска на маркетплейсах уже превышает долю поиска в традиционных поисковых системах. Мы также можем говорить об универсальности маркетплейсов, потому что на них ищут вообще практически все»
ИИ как напарник
В 2023 году искусственный интеллект перестал быть темой для футурологических спекуляций и начал входить в повседневную практику рекламных команд. Развитие концепции «копилота» — виртуального ИИ-напарника, сопровождающего клиента круглосуточно, — докладчики называли одним из стратегических направлений на следующий, 2024 год.
На форуме также обсуждали метавселенные, технологии синтеза речи и ИИ как инструменты создания персонализированной рекламы. Разговор шел уже о конкретных прикладных решениях: работе с данными, сегментации аудитории, таргетинге, автоматизации рутинных процессов. Суммарно связанная с ИИ лексика продемонстрировала девятикратный рост — 75 упоминаний против 8 упоминаний в 2022 году.
Врач вряд ли сможет проанализировать в уме все ваши анализы за два года, а искусственный интеллект сможет. У нас то же самое: там, где наш человеческий ресурс не способен справиться с большим объемом (данных и вычислений.— ADPASS), мы будем подключать искусственный интеллект и давать рекомендации — куда клиенту надо двигаться. Это вызов, это такая амбициозная цель: мы хотим стать вашими копилотами»
Дефицит видеоинвентаря
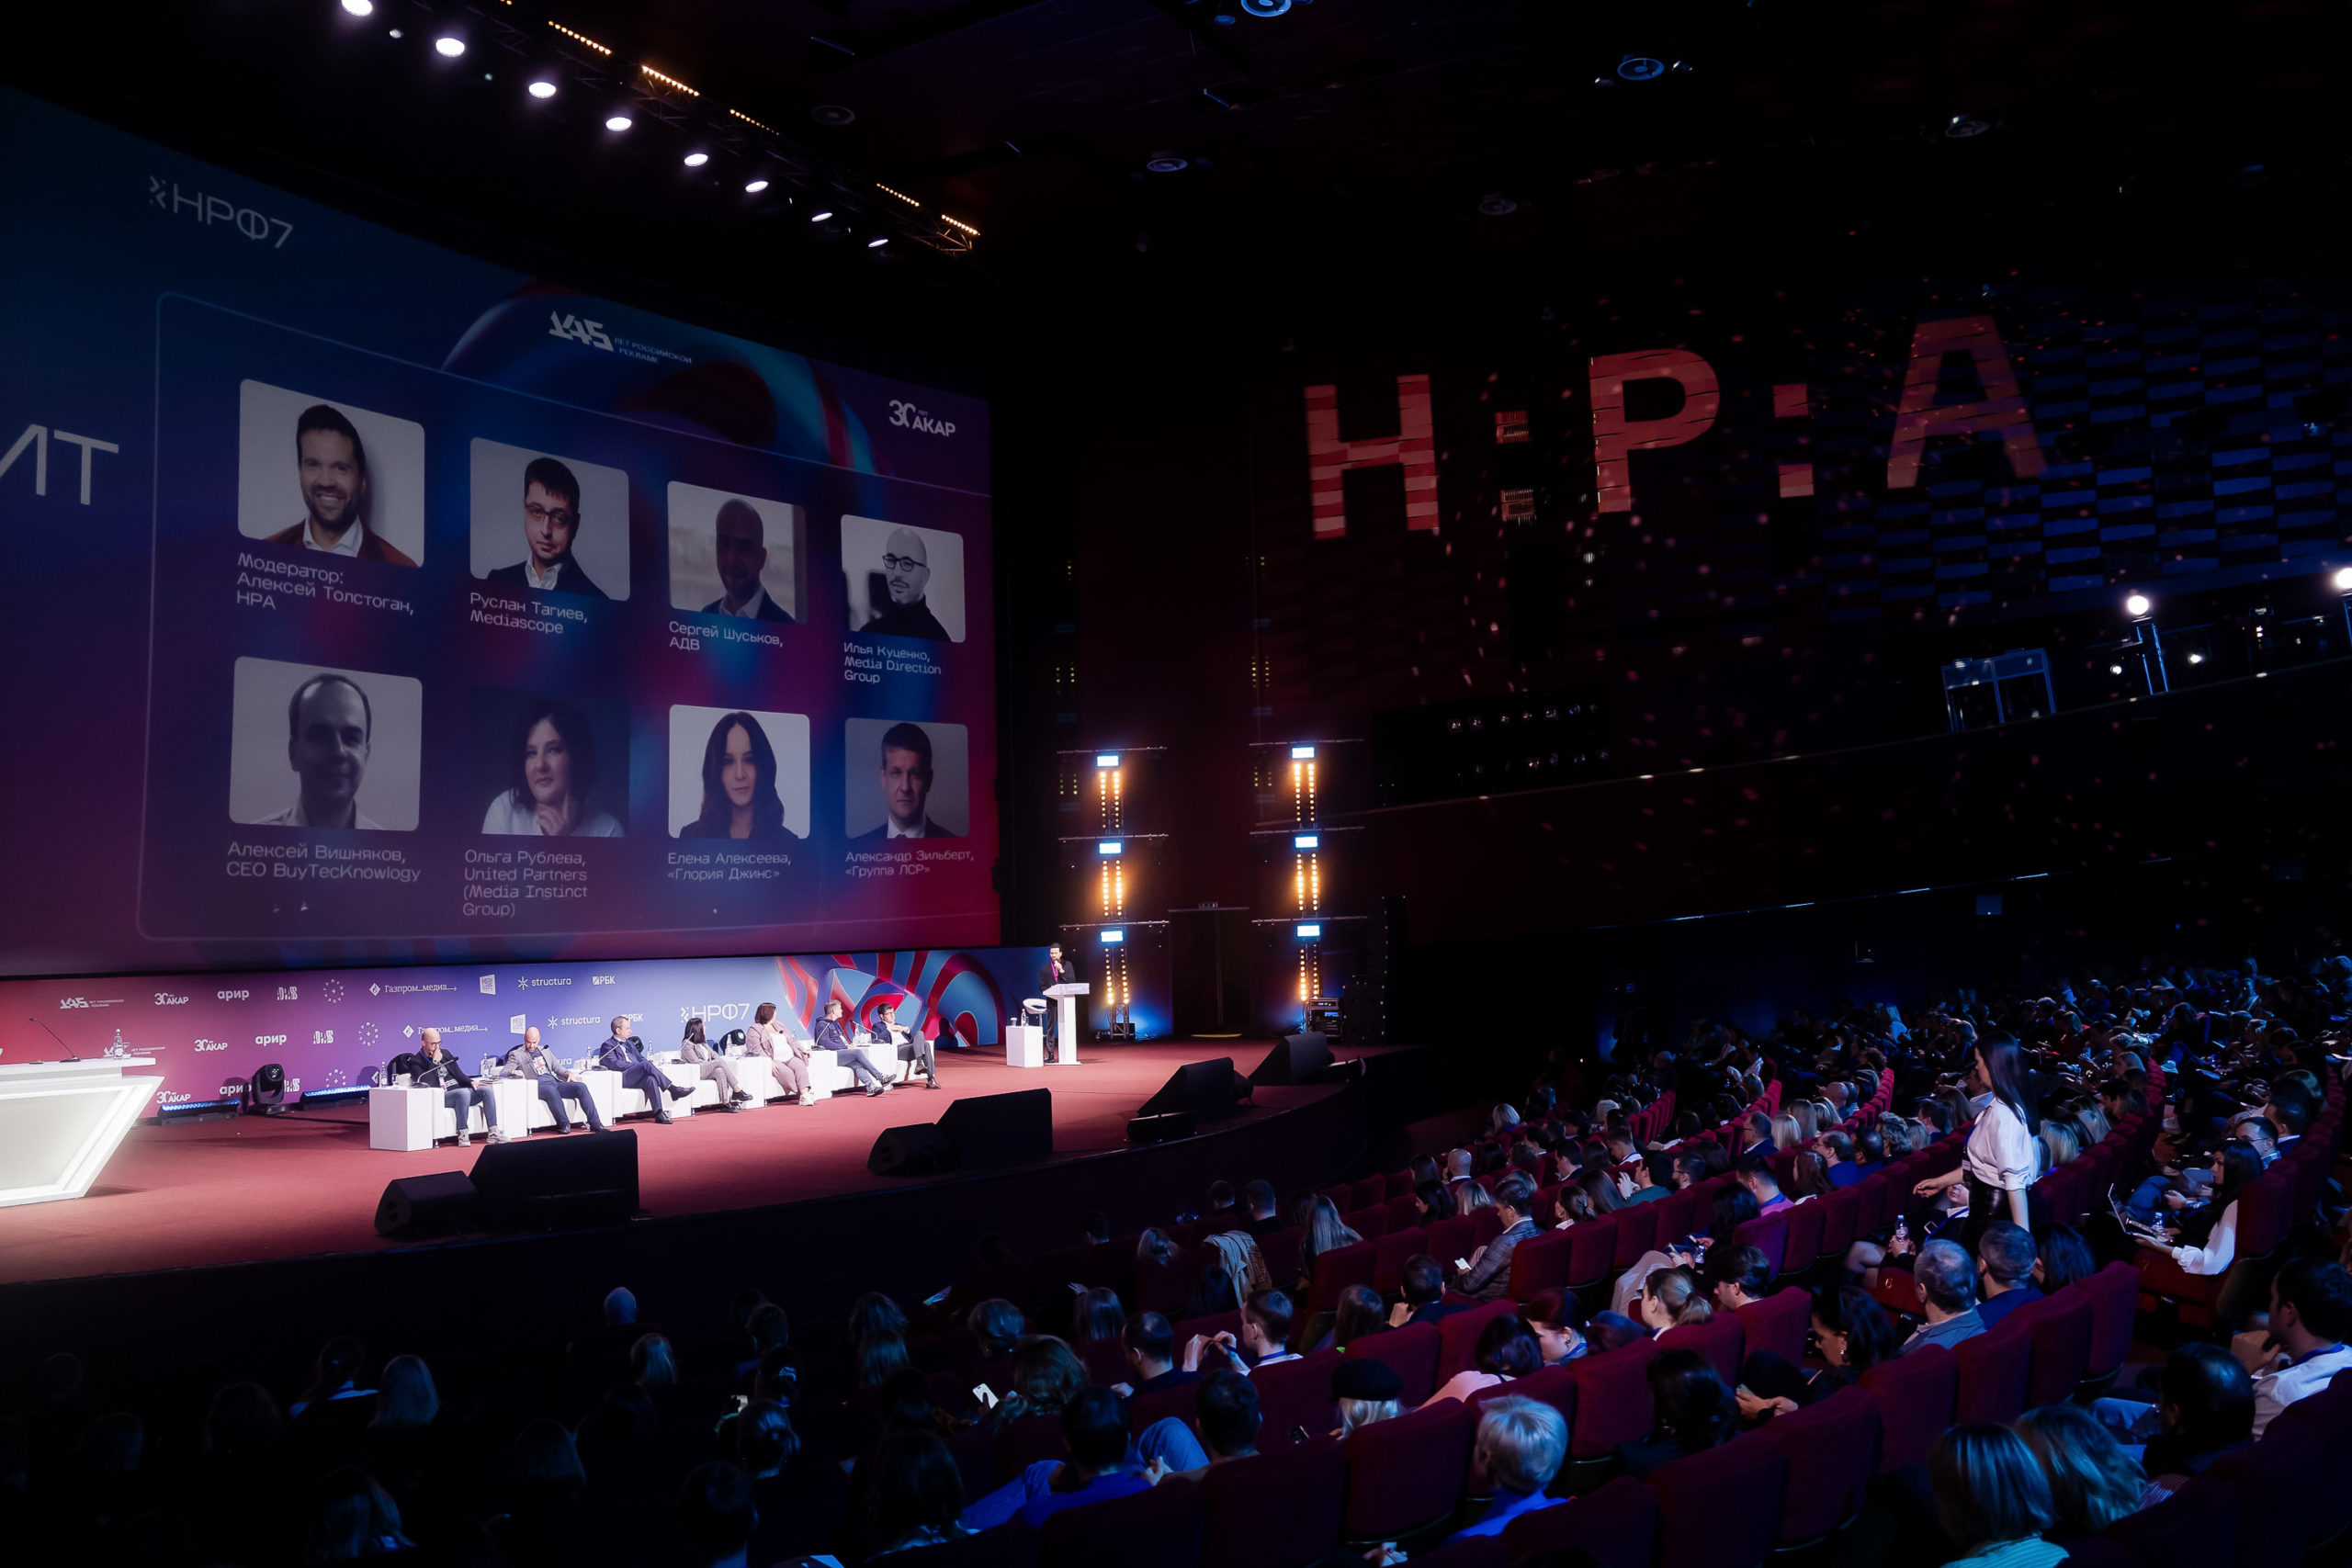
Диджитал-директор Media Instinct Group Максим Ермолаев сообщил на НРФ'07, что уход YouTube с российского рынка привел к потере примерно половины монетизируемых объемов видеоинвентаря. Спрос на видеорекламу к концу года восстановился до уровня 2021 года, но предложение оставалось недостаточным. Стоимость тысячи контактов (CPM) для стандартных видеоформатов выросла на 15-20%, а у инфлюенсеров она увеличилась в десять раз до 1 рубля. Одновременно удвоился объем мошеннического трафика (fraud) в видеосегменте. Медиахолдинги ответили на дефицит развитием ТВ-стриминга, запуском продуктов на платформах Smart TV и слиянием видеосервисов — например, Wink «Ростелекома» поглотил More.tv «Национальной Медиа Группы» (НМГ).
Участники рынка признавали, что полностью заместить YouTube пока не удалось. По оценкам спикеров, к докризисному уровню предложения цифрового видеоинвентаря российский рынок сможет вернуться не раньше 2025 года. Дисбаланс спроса и предложения стал одним из ключевых инфраструктурных ограничений года: рекламные аукционы перегревались, а платформы алгоритмических закупок (programmatic) не справлялись с объемом запросов.
Время пользователей распределено таким образом, что львиную долю видеопотребления в интернете все еще составляет просмотр YouTube. <...> Мы видим, что после ухода YouTube доступные охваты в интернете сократились значимым образом. Если раньше можно было 56% в аудитории 18-44 собрать, то сейчас только 35%»
Адресное ТВ
На НРФ'7 медиахолдинги последовательно отстаивали тезис о том, что телевидение не исчезает, а меняет форму. Ссылались на данные, свидетельствовавшие о том, что 97% населения продолжали смотреть ТВ, и что на телевидение приходилось 80% видеопотребления в стране независимо от способа доставки — через традиционный эфир или через стриминговые платформы. НМГ представила стриминг как ключевое направление роста, а адресное ТВ (addressable TV), доступное через интернет, — как технологию, которая позволяет показывать персонализированные ролики конкретным сегментам аудитории в прямом эфире.
Холдинги «Газпром-Медиа» и НМГ выстраивали свою аргументацию вокруг того, что телевидение сохраняет три конкурентных преимущества: максимальный охват, высокий уровень доверия аудитории и способность создавать эмоциональную связь с брендом. При этом рост стриминга, который составил 32% по охвату за год на каналах НМГ, добавил телевидению новое качество — возможность точечного таргетинга. Согласно данным Mediascope, Rutube хотя бы раз в месяц смотрели 33 млн человек. В онлайн-кинотеатре «Премьер» более 90% просмотров приходились на российский контент. Участники форума подчеркивали, что именно оригинальный российский контент является ключом к получению брендом наибольшей отдачи от рекламы.
В случае адресного ТВ мы не получаем таких грандиозных охватов, как на линейном ТВ, мы не покупаем большого объема аудитории. Мы показываем наше рекламное сообщение только нужному ядру целевой аудитории. В результате в кейсе с новым автомобильным брендом мы за бюджет примерно в шесть раз меньше по сравнению с классическим линейным размещением, получили даже больше контактов с ядром»
Аналитический профиль
Ключевые понятия. В 2022 году абсолютным лидером были слова «реклама» (362 упоминания, здесь и далее — с учетом словоформ) и «данные» — всего 57. В 2023 году картина изменилась: «реклама» (843 упоминания во всех формах, включая «рекламный») сохранила первенство, но на второе место вышел «бренд» (513) — втрое больше, чем в 2022-м (167), что отражает интерес к теме «окна возможностей» для отечественных производителей. Третье место — «люди» (319), четвертое — «клиент» (269): человеческая и клиентская лексика оттеснила «рынок» (194), который в 2022 году был вторым (355). «Данные» (202) вернулись в разговор после провала 2022 года (57) — рынок снова говорил об измерениях не только в контексте доказательств эффективности.
ИИ-лексика. 2023 год стал годом ИИ-прорыва в отраслевом нарративе: 75 упоминаний против 8 в 2022-м, рост более чем в 9 раз. Лидирует термин «искусственный интеллект/ИИ/AI» (39), за ним – «автоматизация» (11) и «алгоритмы» (8). Упоминались конкретные продукты – GigaChat (2), ChatGPT – (18) и концепция напарника-«копилота» (3). За год язык отрасли изменился: «нейросети» и «машинное обучение» больше не упоминались.
Тон. Позитивная лексика — «развитие», «возможности», «инструменты», «рост», «результаты», «решения», «успех» — набрала 775 упоминаний, негативная — «проблемы», «кризис», «вызовы», «дефицит», «барьеры», «риски» — 217. Соотношение 3,6:1. Преобладание позитива сохранилось, но стало менее выраженным, чем в 2022-м (5,8:1). В 2022 году рынок испытал облегчение от несбывшихся апокалиптических прогнозов, в 2023-м вернулся к рабочим проблемам — дефициту инвентаря, росту цен, нехватке измерений. Наибольшая концентрация позитива — в блоках про ритейл-медиа и новые бренды; наибольшая концентрация негатива — в блоках про видеоинвентарь и мошеннический трафик.
Государство и регулирование. Суммарно — около 155 упоминаний. Ключевые термины: «закон» — 25, «государство» — 13, «ограничения» — 11, «маркировка» — 5, «ОРД» (оператор рекламных данных) — 5, «идентификатор» — 4, «отчетность» — 4, «СВО» — 3, «саморегулирование» — 1, «штрафы» — 1, «регулирование» — 1, «запреты» — 1. Если в 2022 году регуляторная лексика насчитывала около 575 упоминаний и была языком адаптации к новым правилам, то в 2023-м отрасль говорила о регулировании куда меньше. Единый реестр интернет-рекламы, ОРД и маркировка перестали быть повесткой — они стали фоном, обсуждать который было уже не так интересно.
Модальность. Лексика уверенности — «важно», «нужно», «должны», «точно», «безусловно», «уверен», «необходимо» — насчитывает 729 упоминаний, лексика неопределенности — «наверное», «кажется», «думаю», «может быть», «возможно», «надеемся», «скорее всего» — 774. Неопределенность слегка перевешивает, как и в 2022 году (499 vs 624), но разрыв сократился. Характерная деталь: «наверное» (256) и «кажется» (189) — самые частотные слова неопределенности, то есть речь вряд ли идет и «стратегической» неуверенности.
Кризисная лексика. Около 197 упоминаний — заметно меньше, чем в 2022 году (316). Лидирует «уход» (79), затем «кризис» (29), «вызовы» (28), «замена» (21), «дефицит» (13), «замещение» (6). Кризисная лексика в 2023 году перестала быть нарративом преодоления — она работает как контекст, в котором рассказываются истории роста. Докладчики не описывают кризис, а констатируют его как уже пройденный этап.
Потребитель vs технологии. Потребительская лексика — «люди», «клиент», «аудитория», «потребитель», «человек», «пользователь», «покупатель», «зритель» — насчитывает 1080 упоминаний, технологическая — «данные», «инвентарь», «инструменты», «технологии», «платформы», «диджитал», «ИИ», «таргетинг», «алгоритмы» — 852. В 2022 году технологии (480) слегка преобладали над потребителем (417); в 2023-м потребитель вышел вперед. При этом «люди» (319) и «клиент» (269) звучат чаще, чем «данные» (202) и «инвентарь» (146). Человек перестал быть только объектом таргетинга и стал тем, чьи эмоции, доверие и внимание — главная «валюта» индустрии.